【保有銘柄】Texas Pacific Land Corp.【TPL】の銘柄分析

Texas Pacific Land(ティッカーシンボル:TPL)は、世界有数の石油・天然ガス生産地であるテキサス州パーミアン盆地に広大な土地資産を保有するユニークな企業です。主要事業は石油・ガス採掘関連のロイヤルティ収入や、水関連サービスの提供、土地リースや資材販売など多岐にわたり、米国のシェール産業において強固な地位を築いています。


分析の流れ

まず定量分析により、過去のEPS(1株当たり利益)や売上高の成長率、そしてこれらの指標の将来予想値が基準以上であるかを確認します。例えばEPSが低成長ではPERが拡大しない限りどれだけ素晴らしい企業でも株価も低成長となってしまいますから、ここが前提となります。

次に定性分析を実施し、過去の成長率が今後も継続する蓋然性を検証します。これは事業環境や競争優位性、企業の経営戦略など、数値では捉えきれない要因を評価するプロセスです。

要するに、過去に上手く行っていて、今後も上手く行く理由がしっかりしているなら高いリターンが得られるだろう、という考えです。


定量分析

定量分析では、Texas Pacific Land(ティッカーシンボル:TPL)の過去および将来の成長率を評価し、高成長が見込まれるかを確認します。

売上高(過去実績)
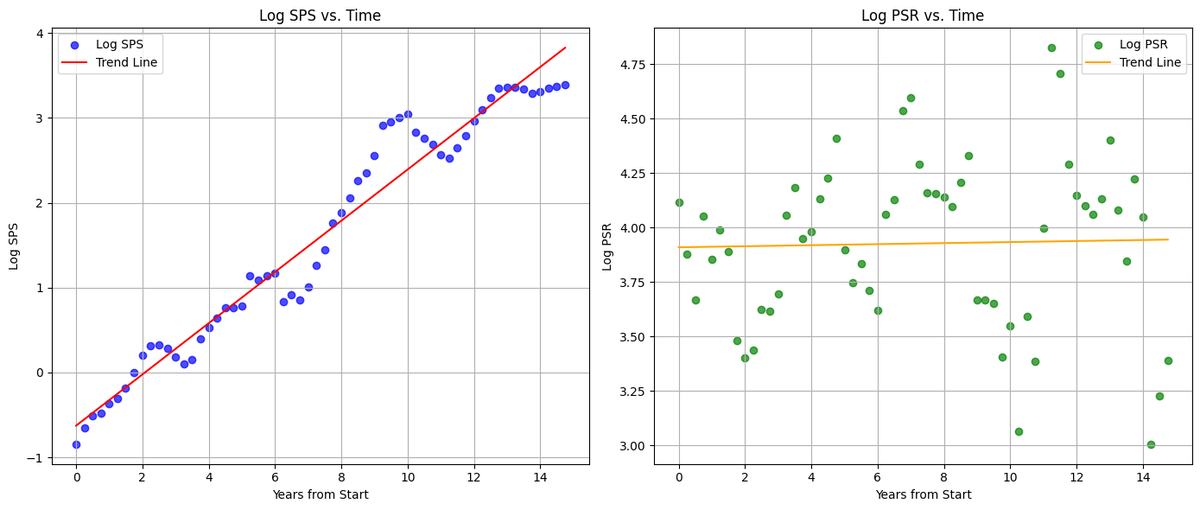
一株あたり売上高(SPS)の過去実績のグラフです。最小二乗法による回帰直線の傾きは約28.4%でした。

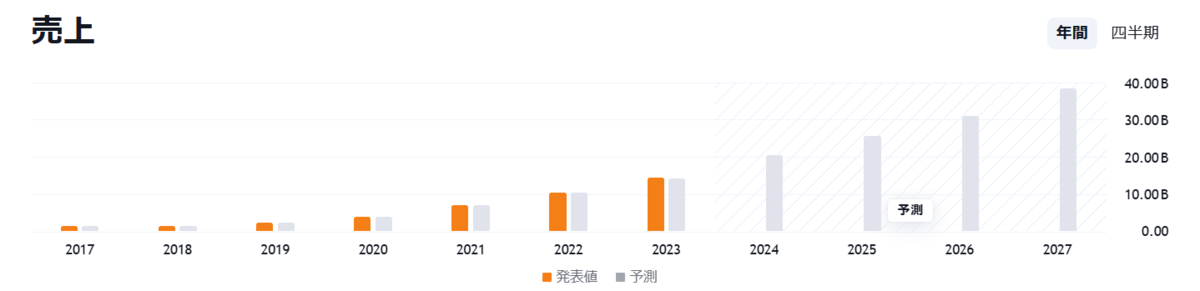
売上高(将来予想)

この銘柄をカバーするアナリストがいないためコンセンサス予想はなく、素人の私では推定することができません。しかし、シェール市場は引き続き成長を続けると推定されており、今後も私の基準とする20%を上回る売上成長率を達成することはできると考えています。

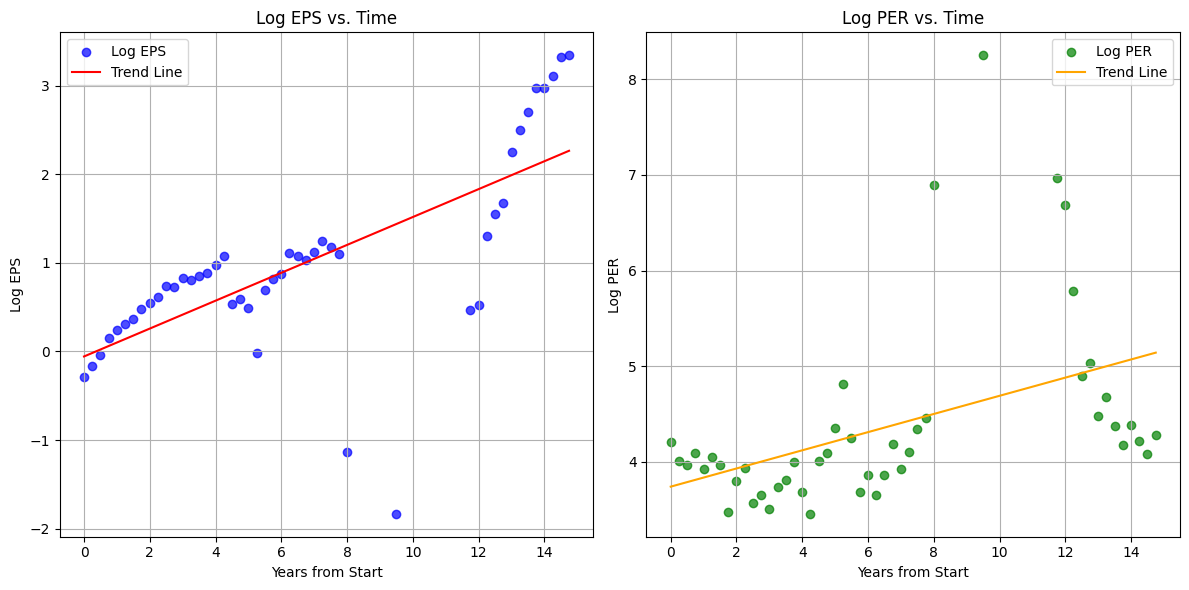
EPS(過去実績)
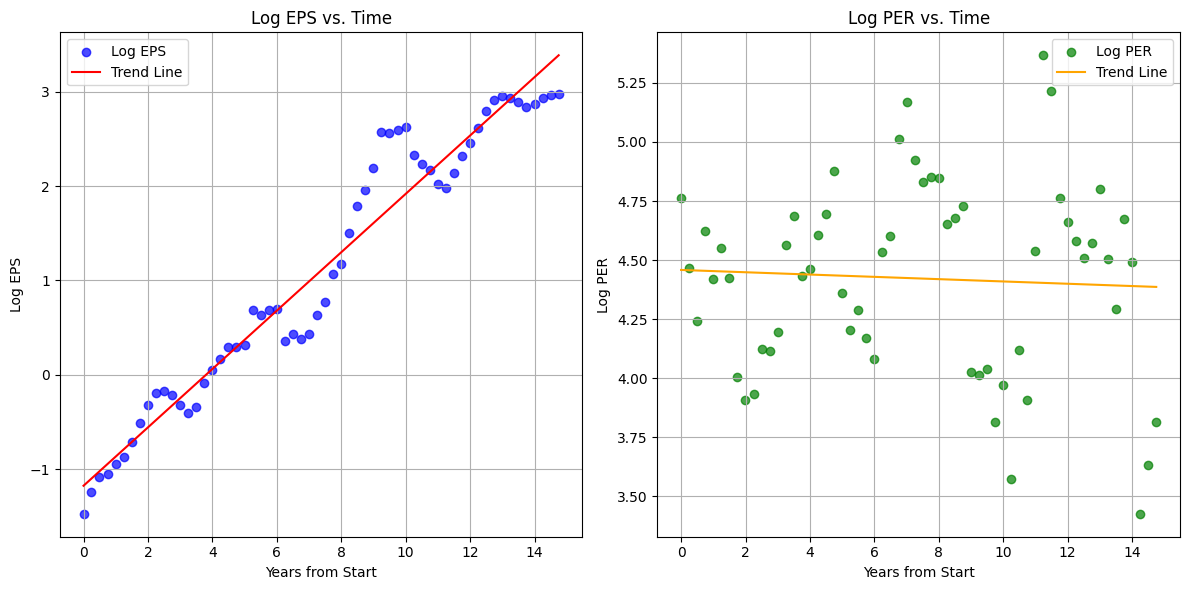
一株あたり売上高(SPS)の過去実績のグラフです。最小二乗法による回帰直線の傾きは約30.8%でした。

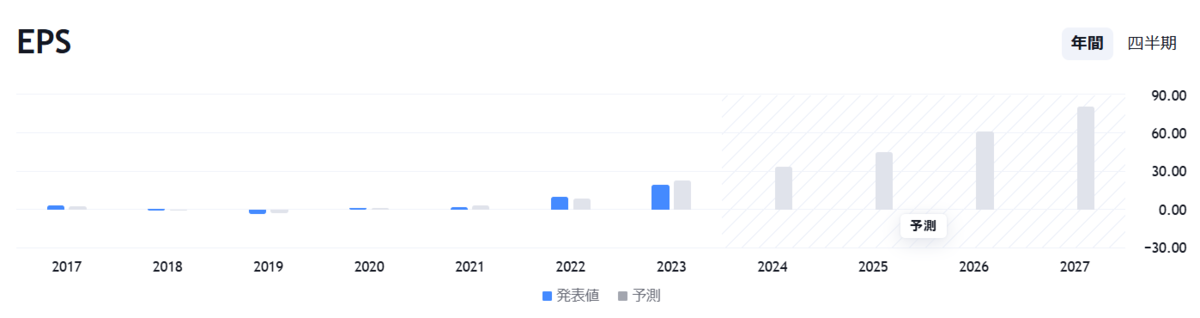
EPS(将来予想)

同様にコンセンサス予想はありませんが、今後も私の基準とする20%を上回るEPS成長率を達成することはできると考えています。

総合評価

TPLは、年率約20%以上の売上/EPS成長を継続すると予測されます。これは、私の定量的な基準を十分に満たしており、高成長が見込まれる投資対象であると評価できます。

次のセクションからは、定性分析に移行し、同社の競争優位性や市場ポジションについて詳しく検討していきます。


特徴

世界有数のシェールオイル・シェールガス産出地であるパーミアン盆地に土地を保有

TPLが最大の強みとするのは、テキサス州パーミアン盆地における約100万エーカー(約4047平方キロメートル)もの広大な土地保有です。パーミアン盆地は、シェールオイル・シェールガスの埋蔵量が世界的に見ても特に豊富で、米国のエネルギー生産の中核を担う地域として知られています。

同社が所有する土地は、イーグルからエルパソに至るまで、いわゆる「チェッカーボード」パターンで細かく区切られつつも広範囲に点在しており、この特殊な所有形態が操業者にとって多大な利便性をもたらしています。

さらに、TPLは地表権と鉱物権の両方を保有している点が他社にはない大きな特徴です。土地の表面を活用したリース事業だけでなく、地下資源(石油・ガスなど)からもロイヤルティを得られるという構造が、収益の多角化と安定性を生み出しています。


事業内容と収益構成

TPLの事業は大きく3本の柱から成り立っており、それぞれが同社のキャッシュフローを支える重要な要素となっています。

  1. ロイヤルティ収入(57%)
    • ビジネスモデルの概要

      TPLが所有する土地を採掘事業者に貸し出し、採掘された石油・ガスの売上に対して一定割合のロイヤルティを徴収するのが基本的な収益モデルです。これは、ECなどで見られるプラットフォーム手数料ビジネスにも通じる考え方で、生産量や資源価格が上昇すればロイヤルティ収入も増加する仕組みです。

    • 収益の安定性

      土地保有に基づくモデルであるため、固定費が低く、利益率も高い点が魅力です。また、パーミアン盆地は採算性が高いため、石油・ガス事業者から強い需要が続いていることも安定収益の後押しとなっています。

  2. 地表リースと資材販売(11%)
    • 土地使用料の徴収

      油井やパイプライン、関連施設などのインフラを設置するために必要な土地リースが、TPLのもう一つの主要収益源です。TPLはインフラ自体を所有するわけではなく、あくまで土地の貸し手として一定の使用料を得る形になっています。

    • 資材販売

      採掘事業者が井戸を掘削・運営するにあたり必要な砂利や建設資材などを、TPLが直接販売する仕組みも整えています。操業者は現地で必要な資材をすぐに調達できるため、物流コストや時間の削減につながります。

    • 収益の多角化

      単なる土地所有にとどまらず、インフラ構築を支援する多面的な役割を担うことで、TPLは安定かつ複数の収益源を確保しています。

  3. 水事業(合計31%)
    • 水の供給(18%)
      • インフラの構築

        石油・ガスの掘削には大量の水が必要ですが、乾燥地帯であるパーミアン盆地では水資源の確保が容易ではありません。TPLは自社の土地内に井戸やパイプライン、貯水池を整備して操業者に水を供給しており、採掘活動の円滑化に大きく貢献しています。

      • 操業者へのメリット

        必要な水をその場で安定的に供給できるため、操業者にとっては生産効率が向上するだけでなく、コストや運用リスクの低減にもつながります。

    • 水のリサイクルと廃棄(13%)
      • リサイクルの重要性

        採掘過程で排出される産出水は、そのままでは環境負荷が高く、安全な廃棄・処理が必要です。TPLはリサイクル事業者と提携し、浄化後に再度採掘事業者に水を供給するなど循環型の仕組みを取り入れています。

      • 廃棄プロセスの管理

        リサイクルが難しい水は、適切な方法で廃棄処理されます。環境規制が強まる中で、こうした対応ができる事業者は操業者にとって不可欠な存在です。

      • 複数回の収益機会

        水の供給、リサイクル、廃棄のそれぞれで料金を徴収できるため、同じ水資源から複数の収益ストリームを得ることができ、高い収益性を確保しています。


提供している付加価値

TPLがエネルギー産業の操業者に対して単なる「土地の貸し手」を超えた価値を提供できるのは、以下の点によるものです。

効率的な契約とコスト削減

  • 単一の契約で広大な土地を利用可能

    複数の土地所有者と交渉を重ねる手間を省き、TPLとの契約ひとつで膨大な面積にアクセスできるメリットは計り知れません。特に大規模な採掘計画ほど、交渉コストや行政手続き、契約手続きに要する時間が削減されます。

  • 固定費の低減

    TPLは自ら大掛かりな掘削を行わず、操業者にとって必要なインフラや資材を提供・管理するという立場です。操業者側としても、自前で用意するより低コストかつ迅速に設備を整えられる利点があります。

包括的なサービス提供

  • ワンストップソリューション

    土地のリースから水の供給、資材販売、廃水処理までを一気通貫で提供するため、操業者は複数ベンダーとの煩雑なやり取りを大幅に削減できます。TCO(Total Cost of Ownership)の低下や開発スピードの向上は顕著です。

  • 環境負荷の低減

    水のリサイクルや適正な廃棄管理により、環境面のコンプライアンスリスクを軽減しながら操業を進めることができます。これらの取り組みが地元コミュニティや規制当局からの理解を得やすいという点も、大きな付加価値となります。

専門家チームによるサポート

  • 多様な専門性を活用

    TPLは地質学者やエンジニア、法務の専門家などを内部に抱えており、土地管理や技術的な課題について、常にプロフェッショナルのサポートを提供できる体制を整えています。操業者が直面する種々の問題をワンストップで解決できるのは大きなアドバンテージです。

新たな採掘エリアの開拓支援

  • 水インフラで可能性を拡張

    パーミアン盆地の一部地域では水の確保が困難で、従来は採掘が難しかった場所も多数ありました。TPLがパイプラインを伸ばすことで開発エリアを広げられるようになり、操業期間の長期化や新規油井の建設が期待できます。

  • 総合的な事業パートナー

    こうした包括的な支援体制は、単なる「土地の所有者」から一歩進んだ「事業パートナー」としての地位をTPLにもたらし、操業者との強固な関係を築いています。


経済的な堀(参入障壁)

エネルギー関連の土地リース事業は、ひとたび権利を確立すると新規参入の余地が限られる性質があります。TPLは以下の要因によって強力な参入障壁、いわゆる経済的な堀(Moat)を形成しています。

独自の資産によるコスト優位性

  • 圧倒的な土地保有

    パーミアン盆地は世界でも有数のシェール生産地であり、その中心部にTPLが広大な土地を保有している事実自体が大きなエントリーバリアです。競合他社が同等の土地をこれから取得するには莫大な資金や長期的な買収努力が必要となります。

  • 地表権と鉱物権の複合

    土地所有者が地下の資源権利を持っているケースは米国では珍しくありませんが、TPLのように広大な範囲で両方を握っている例は稀です。石油・ガス生産における手数料ビジネスを強固にする要素でもあります。

地理的な優位性

  • 戦略的立地

    パーミアン盆地は他の主要なシェール地域よりもブレークイーブンコストが低く、高品質の石油・ガスが豊富に埋蔵されています。この好立地に広大な土地を所有しているという事実は、経営面での大きな安全余地を提供します。

規模の経済

  • 水事業や資材販売の大規模展開

    水供給やリサイクル、廃棄処理などを大規模に展開しているため、スケールメリットが生まれやすく、操業者に対して優位な価格設定や安定したサービス提供を行いやすい構造にあります。

  • 一体化サービスによる顧客ロイヤルティ

    ロイヤルティ収入、土地リース、水事業といった複数のサービスをまとめて提供できる強みが、結果的に操業者の乗り換えコストを高め、TPLの継続的な収益基盤を安定させます。


長期的な成長要因

エネルギー需要の動向や技術革新など、TPLを取り巻く事業環境はダイナミックに変化し続けています。そうした中でも、以下の要因が同社の長期的な成長を支えると考えられます。

エネルギー需要の持続的な増加

  • 新興国を中心とした石油・ガス需要拡大

    世界経済の成長が進む限り、石油・ガスの需要は着実に増加する見込みです。脱炭素の流れもありますが、なお一定期間は化石燃料の重要性が高いと想定されており、パーミアン盆地の生産量は大きな役割を果たし続けるでしょう。

  • 米国のエネルギー自給戦略

    米国はエネルギーの輸入依存度を下げる方向性を持ち続けており、パーミアン盆地を含む国内の主要油田の活用は国家戦略上も重視されています。TPLの土地保有は、このトレンドの恩恵をダイレクトに受けるポジションです。

新規油井の開発と成長余力

  • 未開発エリアの多さ

    約100万エーカーの土地の中には、まだ開発が進んでいない地域が数多く存在します。技術革新や操業者の積極的な資本投下により、新たな油井が開発されれば、ロイヤルティや水事業収入が増える可能性があります。

  • シェール技術の進化

    水圧破砕や水平掘削の技術が進むことで、同じ土地からより多くの石油・ガスが引き出せるようになっています。これに伴い、TPLのロイヤルティ収益はさらに伸長するポテンシャルを秘めています。

水事業の拡大と環境対応

  • 水のリサイクル需要増

    米国全体で環境規制が強化される中、水の再利用や産出水の適切な処理がますます重要視されています。TPLの水事業は、こうした社会的ニーズに対応する形で一層の成長が期待されます。

  • 操業者への付加価値向上

    水ビジネスの拡張は、石油・ガス操業者にとって契約先の一本化や環境コンプライアンスコストの削減という利点をもたらすため、今後もTPLとの取引を増やすインセンティブが働くでしょう。


競合分析

土地保有ビジネスという性質上、TPLにとっての“直接的な競合”は多くありません。しかし、以下のような観点から競合状況を考察することができます。

  • 他の土地所有者との比較

    パーミアン盆地内にも大小の地主は存在しますが、TPLほど広大かつ一体的(もしくはチェッカーボード状に点在する)に権利を保有し、水事業や資材販売に至るまで包括的に提供できる企業はないと見られます。そのため、操業者にとっては唯一の「まとめて頼める存在」である点がTPLの強みとなります。

  • 鉱物権保有企業との比較

    米国では土地の表面権と地下資源権を分けて保有しているケースがありますが、TPLのように両方を広範囲で一括管理している例は極めて特殊です。加えて、水事業のノウハウまで備えている点はユニークで、他の鉱物権企業と比べてもサービス多様性が際立ちます。

  • 石油メジャーとの関係

    ExxonMobilやChevronなどの石油メジャーは、自社で大規模な油田を保有しています。しかしパーミアン盆地においては、TPLの土地を利用するほうがメリットが大きい場面が多く(アクセス性や既存インフラの恩恵を得られるため)、競合関係というよりは「事業パートナー」として共存する形をとっています。

  • 環境対応ビジネス企業との比較

    水処理やリサイクルを専門とする企業も存在しますが、TPLの場合は土地保有とセットで提供されるため、サービスを「単品購入」する場合とは比較にならないほどの運用効率を操業者にもたらします。こうした統合型のビジネスモデルが差別化要因です。


途中評価

ここまでの分析を総合すると、Texas Pacific Land(TPL)はパーミアン盆地の広大な土地と両権利(地表権・鉱物権)を軸に、ロイヤルティ収入・地表リース・水事業といった多角的な収益源を確立しており、エネルギー産業の上流で安定的なポジションを築いています。そのうえ、操業者との一体感あるサービス提供や環境対応までを含めた総合力が強固な参入障壁(経済的な堀)となっています。

石油・ガスの市場価格変動や環境規制の強化、さらにはシェール開発技術の進化など、今後も外部環境は大きく動く可能性があるものの、TPLは短期的な市況変動に左右されにくいビジネスモデルを持ち合わせている点が評価ポイントです。一方、パーミアン盆地以外の地域との比較で、さらなる拡大戦略を取るかどうかなども興味深い視点として残ります。

次のステップでは、TPLの追加の競争優位性や堀を左右する要因、長期的に競争力を持つための前提条件などをより深く掘り下げ、最終的に総合評価へとつなげていきます。


追加の競争優位性の分析

TPLの経済的な堀は、単に「広大な土地を所有している」という要素だけでは語り尽くせません。地表権・鉱物権の両面を保有している点に加え、水事業や資材販売などを組み合わせた総合的なサービス提供が、他社には容易に模倣できない強固な優位性を形成しています。ここからは、この点に焦点を合わせてさらに掘り下げます。


経済的な堀の強弱を左右する要因

TPLの参入障壁をさらに構造的に捉えるために、5フォース分析の視点で主要要因を整理します。

  • 1. 新規参入の脅威(Threat of New Entrants)
    • 広大な土地取得の困難

      パーミアン盆地内でTPLに匹敵する規模の土地を集約するのはほとんど不可能であり、また地表権と鉱物権の両方を網羅するケースはさらに稀です。資金力だけでなく、歴史的経緯や権利の複雑性などが参入障壁となっています。

    • 時間と許認可の壁

      仮に他者が土地を買収できたとしても、各種許認可や開発計画の立ち上げには相当な時間を要し、TPLのような包括サービス体制を構築するのは容易ではありません。

  • 2. 代替サービスの脅威(Threat of Substitutes)
    • 他地域でのシェール開発

      バッケンやイーグルフォードなど、パーミアン盆地以外にもシェールオイルやガスが豊富な地域はあります。しかし、パーミアン盆地ほどコスト効率の高い資源が得られる場所は限定的であり、インフラの整備状況もTPLの“本拠地”ほど充実していません。

    • 再生可能エネルギーへのシフト

      長期的には再生可能エネルギーの拡大も考慮すべきですが、石油・ガス需要は今後も一定程度残ると想定され、すぐにTPLのビジネスが代替される可能性は低いとみられます。

  • 3. 買い手(操業者)の交渉力(Bargaining Power of Buyers)
    • 乗り換えコストの高さ

      操業者にとって、広大な土地と関連サービスを一括で提供してもらえるTPLは魅力的であり、他の土地所有者へ移転する場合、分散する地権者との煩雑な契約交渉が発生します。水供給・リサイクル機能も含め、乗り換えにはコストやリスクが大きいのが現実です。

    • 操業効率と信頼性

      資本力の大きい石油メジャーであっても、TPLの既存ネットワークと契約を維持するほうが運営上のメリットが多く、従来の取引関係を保つことが経済合理的であるケースが大半です。

  • 4. サプライヤー(資材・水インフラ)側の交渉力(Bargaining Power of Suppliers)
    • TPLの垂直統合によるコントロール

      TPLが資材販売や水事業を自身で行うことで、外部サプライヤーの影響力を相対的に低く抑えています。さらに、大量需要を背景に取引条件の優位性を確保しやすい状況にあります。

    • 代替サプライヤーの限定性

      パーミアン盆地内で大量の水や特定の建設資材を供給できる企業は限られており、TPLが地域内で強固な地位を築いています。サプライヤー側もTPLとの継続的な協業が収益安定につながるため、TPLが不利な条件を迫られる可能性は低いと言えます。

  • 5. 業界内の競合(Rivalry Among Existing Competitors)
    • 差別化された「土地+水+資材」モデル

      他の土地所有者や水処理企業は存在しますが、TPLほど包括的にサービスを提供できる企業は限られています。各要素を単体で提供するプレイヤーはいても、“ワンストップ”でまとめるTPLほどの競合優位を持ちにくいのが現状です。

    • 長期契約の安定性

      ロイヤルティやリース契約は中長期にわたるケースが多く、終わりの見えない価格競争にはなりにくい構造です。TPLは高い稼働率と多くの既存顧客を抱えているため、多少の市況変動では競合他社に抜かれるリスクが小さいと考えられます。


長期的に競争力を持つために必要な仮定

TPLが今後も強固な経済的堀を維持し続けるためには、以下の前提条件が成り立つ必要があります。

  1. パーミアン盆地の石油・ガス開発が衰退しない
    • 世界的なエネルギー需要: 短期的には脱炭素の動きが強まっても、開発コストが低いパーミアン盆地では依然として需要が続くと想定されます。
    • 米国のエネルギー政策: 国内生産促進の方向が続き、インフラ投資の拡充が行われる限り、TPLの土地の価値は保持されます。
  2. 環境規制が一気に激化しない
    • 持続可能な操業: TPLの水リサイクルや廃棄処理能力は、規制強化の中でも優位性を提供しますが、極端な規制変更があれば操業者の活動そのものが抑制されるリスクがあります。
    • メタン排出などの管理: 米国環境当局がメタン排出を強く規制する場合、シェール開発のペースが大きく影響を受ける可能性があります。
  3. 土地・水関連サービスの一体運用が引き続き評価される
    • 乗り換えコストの維持: 広大な土地や既存水インフラを別の事業者へ切り替えることのハードルが維持されれば、TPLの優位性は盤石です。
    • 新技術の迅速な取り入れ: 仮に掘削技術や水処理技術が変化しても、TPLがそれに追随またはリードする姿勢を保てば、サービスの付加価値は保たれます。
  4. 代替地域が限定的であること
    • 他のシェール地域の開発状況: バッケンや他の盆地が大きく台頭しない限り、パーミアン盆地が米国シェール生産の中心であり続ける可能性が高いです。
    • 海外の原油・ガス輸入との競合: 米国の輸入関税や輸入政策が大きく緩和されなければ、国内生産の競争力は維持されるはずです。
  5. 安定的な政治・経済情勢
    • 地政学リスクの抑制: テキサス州を含む米国内が大きく混乱する事態がなければ、TPLの土地活用が継続される前提となります。
    • 資本市場の健全性: オイル&ガス企業が開発資金を調達しやすい環境が続けば、新規井戸の掘削とTPLへの追加収益が見込まれます。

仮定の妥当性と蓋然性の評価

上記の前提は、現在の米国エネルギー政策や石油・ガス市場の動向を踏まえると、比較的高い蓋然性を持つといえますが、一部には不確定要素が残ります。

  1. 世界的なエネルギー需要と脱炭素動向

    再生可能エネルギーへの移行は進むものの、化石燃料の需要が一気に消え去る可能性は低く、パーミアン盆地は短中期的に優位な地位を維持しうると考えられます。

  2. 規制リスク

    環境保護の名の下に連邦政府や州政府が厳格な規制を導入すれば、採掘ペースやコスト構造に影響が生じる可能性は否めません。ただし、TPLは水事業など既に環境負荷低減策を組み込む姿勢を強く示しており、リスクヘッジがある程度は期待できます。

  3. 他のシェール地域との競合

    パーミアン盆地よりも有望かつ大量に開発可能な地域が急浮上するシナリオは現状限定的であり、TPLの堀を脅かすまでには至らない見込みです。

  4. 政治・経済情勢の安定

    テキサス州はエネルギー産業が主要産業のひとつであり、州政府や地域社会との連携が強固です。大規模な政策転換が生じない限り、TPLの事業基盤は相対的に安定しているとみられます。

総合的に見ると、石油・ガス需要が中期的に持続し、パーミアン盆地の優位性が大きく揺らがない限り、TPLは安定したロイヤルティ収入と水事業を中心に堅調なビジネスを続けられる可能性が高いでしょう。


総合評価

ここまで検討してきたように、Texas Pacific Land(TPL)はパーミアン盆地という世界的にも注目されるシェール地帯で、広大な土地の所有権を基盤とした多角的ビジネスを展開しています。ロイヤルティをはじめ、地表リースや水関連サービスなど、操業者に必須のインフラをワンストップで提供する体制は、高い参入障壁(経済的な堀)を築く要となっています。

市場環境を左右する要因は多岐にわたり、特に脱炭素の動きや環境規制が進む中で、将来的なリスクも存在します。しかし、パーミアン盆地の低コストで質の高い石油・ガス資源は世界的に見ても魅力的であり、近い将来に需要が急速に失われる可能性は低いと考えられます。さらに、水リサイクルや環境負荷低減への取り組みを続けることで、未来に向けた競合優位性も確保しやすい立ち位置にあるといえるでしょう。

総合的に見て、TPLは“広大な土地”という不変的で希少価値のある資産を最大限に活用し、経済的な堀を強固にしている企業と評価できます。石油・ガスの価格変動リスクはあるものの、多彩な収益源を確保しており、今後も技術革新や水事業の拡張を武器に、持続的な成長を続ける可能性が高いと考えられます。


【投資に関する注意事項】

本記事は情報提供を目的として作成されたものであり、特定の銘柄や投資対象を推奨するものではありません。投資にあたっては、必ず最新の情報を確認し、投資家自身の判断と責任において行ってください。市場環境や企業の状況は変動する可能性があり、投資にはリスクが伴います。
【保有銘柄】MercadoLibre Inc【MELI】の銘柄分析

MercadoLibre, Inc.(ティッカーシンボル:MELI)は、ラテンアメリカ最大級のEC(電子商取引)プラットフォームを運営するテクノロジー企業です。1999年に創業し、主にブラジル、アルゼンチン、メキシコをはじめとする中南米地域で多角的なオンラインサービスを展開しています。

同社は「デジタル・コマースの民主化」を掲げ、Mercado Pago(決済)、Mercado Envios(物流)、Mercado Crédito(金融サービス)、Mercado Ads(広告)など、ECビジネスに付随する機能を自社内で一気通貫して提供することで、多様な顧客層へのアプローチを実現してきました。


分析の流れ

まず定量分析により、過去のEPS(1株当たり利益)や売上高の成長率、そしてこれらの指標の将来予想値が基準以上であるかを確認します。

次に定性分析を実施し、過去の成長率が今後も継続する蓋然性を検証します。これは事業環境や競争優位性、企業の経営戦略など、数値では捉えきれない要因を評価するプロセスです。

要するに、過去に上手く行っていて、今後も上手く行く理由がしっかりしているなら高いリターンが得られるだろう、という考えです。


定量分析

定量分析では、MercadoLibre(ティッカーシンボル:MELI)の過去および将来の成長率を評価し、高成長が見込まれるかを確認します。

売上高(過去実績)

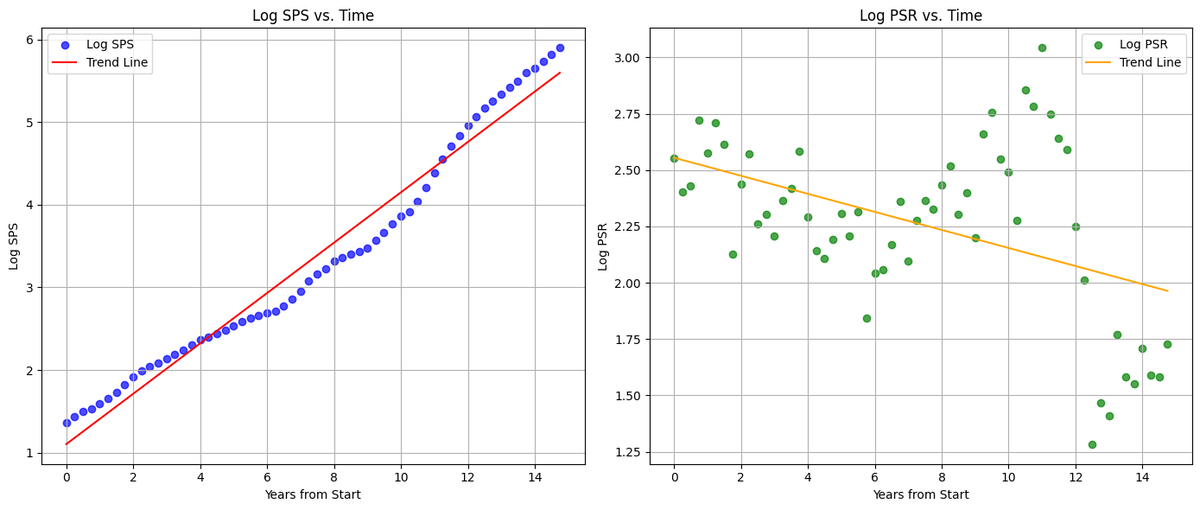
一株あたり売上高(SPS)の過去実績のグラフです。最小二乗法による回帰直線の傾きは約31.7%であり、これは私の基準とする20%を大きく上回っています。

売上高(将来予想)

2026年までのコンセンサス予想では、売上高成長率は約23%と見込まれています。これも私が基準とする20%を大きく上回っています。

EPS(過去実績)

MercadoLibreは長期的な成長戦略を重視し、現在まで利益の安定化よりも市場拡大に注力してきました。その結果、最近までEPS(1株当たり利益)は不安定で低成長でした。

しかし、同社の成熟に伴いEPS成長率も安定化し高止まりする見込みであり、相対的に指標としての重要度が増しています。

EPS(将来予想)

2026年までのコンセンサス予想では、EPS成長率は約34%と見込まれています。これも私が基準とする20%を大きく上回っています。

総合評価

MercadoLibreは、成熟に伴い売上成長率の鈍化が見込まれますが、代わって年率約34%のEPS成長を継続すると予測されます。これは、私の定量的な基準を十分に満たしており、高成長が見込まれる投資対象であると評価できます。

次のセクションからは、定性分析に移行し、同社の競争優位性や市場ポジションについて詳しく検討していきます。


特徴

ラテンアメリカ最大級のECプラットフォーム

MercadoLibreは、地域特化のECプラットフォームとしてトップクラスの認知度と利用者数を誇ります。言語・通貨・商習慣など、国や地域によって大きく異なるラテンアメリカ市場に密着しながら、各国市場のニーズを踏まえて事業を拡大してきました。

ラテンアメリカは人口約6億5000万人の巨大市場でありながら、EC化率(Eコマースの普及度)が先進国と比べるとまだ低く、今後の伸びしろが大きいと考えられています。MercadoLibreは、この潜在成長力を背景に、最適化されたウェブサイト構築やローカル決済手段の整備など、数多くのサービスを迅速に展開してきました。

決済から物流まで内製化した包括的サービス

一般的なEC企業が主にオンライン上の売買仲介を担うのに対し、MercadoLibreは自社グループ内に多様なソリューションを取り込み、垂直統合を進めている点が特徴です。たとえば、Mercado Pagoはオンライン決済機能だけでなく、実店舗向けのPOS(販売時点情報管理)やQRコード決済なども提供しており、同社のECサイト以外の領域でも存在感を発揮しています。

さらに、Mercado Enviosという独自の物流システムを通じて、商品の発送・配達網をカバー。外部物流業者との連携や自社倉庫の活用により、売り手・買い手の両者がスムーズに取引できるよう支援しています。こうした包括的なサービス提供が、同社のECサイトに集まる商品数やユーザー数の増加を継続的に後押ししているのです。

金融サービスの拡充

MercadoLibreが特に力を入れている領域のひとつに、金融サービス(フィンテック)があります。売り手・買い手の取引データや信用情報を独自に分析し、Mercado Créditoとしてローンや分割払いサービスを展開。これにより、銀行口座やクレジットカードを持たない人々でもオンラインショッピングに参加しやすくなり、ユーザー数増加の一因となっています。

また、個人事業主や中小企業にとっては、決済や運転資金の確保が課題となる場面が少なくありません。Mercado Créditoはその課題を解消する手段を提供し、ECプラットフォーム側の取引活性化にもつながるという好循環を生み出しています。

広告ビジネスによる収益多角化

ECと決済、物流といった主要サービスに加え、Mercado Adsという広告事業を運営し、出店者やブランド企業にプロモーションの場を提供しています。ECプラットフォーム上で培ったビッグデータをもとに、ターゲット層に合わせた広告配信やレコメンドを行えるため、広告主にとっては高い投資対効果が期待できるのが特徴です。

こうしたサービス群を組み合わせることで、MercadoLibreは多面的なマネタイズ(収益化)機会を得るだけでなく、プラットフォーム自体をさらに拡張・強化する土台を整えているといえます。

地域への深い根付きと社会的意義

ラテンアメリカでは銀行口座を持たない人々や遠隔地に住む人々が多く、オンラインショッピングは物流やインフラ面で課題を抱えていました。MercadoLibreは、こうした地域のインフラ整備や小規模事業者のデジタル化支援を進めることで、経済活動を活性化する役割を果たしています。

また、中南米の広大なエリアを網羅する倉庫ネットワークや配送ルートを構築し、地元の雇用創出に寄与してきた点も重要です。ECの浸透に伴う社会的メリットをアピールしつつ、行政や地元企業との連携を強化することで、一企業の枠を超えた存在感を高めています。


事業内容と収益構成

MercadoLibreは、プラットフォーム手数料や配送手数料、決済手数料などを主な収益源としています。大きく分類すると、以下のとおりです。

  1. ECプラットフォーム(Marketplace)
    • 取引手数料

      出店者(個人・企業)が商品を出品し、販売に至った際に支払われる手数料です。カテゴリーや販売価格によって手数料率は異なりますが、同社の安定収益源となっています。

    • プレミアムサービス

      MercadoLibreには、一部地域で試験的に導入されている有料会員プランや、無料のロイヤルティプログラム(Mercado Puntos)があります。
      有料プランが提供されている地域では、追加のポイント特典や送料割引などを受けられる場合があり、ロイヤルティ向上を狙う施策として注目されています。一方、無料のMercado Puntosでは、購入・利用状況に応じてポイントが蓄積し、特典や割引を得られるため、ユーザーの継続利用を促進する効果があります。

  2. フィンテック・決済(Mercado Pago)
    • オンライン決済手数料

      同社のECサイト上での決済だけでなく、外部サイトや実店舗での利用に対しても手数料を取得します。QRコード決済の普及やPOS端末の導入拡大も追い風となっています。

    • 送金・資金管理サービス

      Mercado Pagoのウォレット機能を利用した送金や預金機能を介して、少額の手数料や運用利息を得る仕組みも形成。銀行口座を持たないユーザー層への浸透が重要な成長要因です。

    • 融資・分割払い(Mercado Crédito)

      売り手・買い手双方への与信サービスを行い、金利収入や手数料を獲得。EC取引データを活用したスコアリングにより、従来の銀行ではカバーしきれない層へサービスを広げています。

  3. 物流・配送(Mercado Envios)
    • 配送手数料

      同社の配送ネットワークや提携配送業者を利用する出店者が増加しており、梱包・発送の代行サービスを含めて手数料を得ています。

    • 倉庫管理(Fulfillment)

      MercadoLibreが運営する倉庫に在庫を預け、注文から発送まで一括管理するフルフィルメントサービスを提供。小規模出店者が多いラテンアメリカでは、こうした一気通貫の物流サポートが重宝されます。

  4. 広告(Mercado Ads)
    • 広告掲載料

      プラットフォーム上での検索結果やバナー広告など、販売促進を狙う出店者やブランド企業からの広告費による収益が中心です。豊富な購買データをもとにパーソナライズ広告を提案することで、広告効果を高めています。

    • スポンサーコンテンツ

      特定の商品やブランドを優先的に表示したり、レコメンド枠を提供したりする“スポンサー付き”コンテンツ枠の販売も展開しています。ECプラットフォームならではの高い費用対効果が評価されています。

このように、Marketplace・Fintech・Logistics・Adsの4本柱が収益を支え、それぞれが相互補完的に機能することで利用者ベースを拡大し、さらなる収益多角化を実現しています。例えば、EC取引が増えるほど物流の利用量や決済額が増え、広告需要も高まるといった好循環が生まれるわけです。


提供している付加価値

単なるオンライン売買仲介を越えて、MercadoLibreはさまざまなサービス・ソリューションを組み合わせることで、利用者(売り手・買い手・広告主)に対して大きな付加価値を提供しています。

包括的なオペレーション効率化

  • 在庫管理や配送の一元化

    Mercado Enviosを活用すれば、出店者は自社で複雑な配送網を構築する必要がありません。受注データと物流が連動し、注文が入ると自動的に梱包・発送が手配される仕組みが整備されているため、業務効率を大幅に高めることが可能です。

  • 資金調達やキャッシュフロー改善

    Mercado Créditoを通じて、売り手は必要なタイミングで運転資金を調達しやすくなり、仕入れや物流費の支払いをスムーズに行えます。これにより、繁忙期やセール時期の在庫確保にも柔軟に対応できるというメリットがあります。

ユーザーエクスペリエンスの向上

  • 多様な決済手段と利便性

    ラテンアメリカ各国では銀行口座保有率やクレジットカード普及率が低い地域もありますが、Mercado PagoのQR決済やプリペイド方式によって、現金主義のユーザー層まで取り込むことに成功。これが新規ユーザー獲得につながり、プラットフォームの活性化を後押ししています。

  • カスタマーサービスと補償制度

    商品未着や返品・返金リクエストに対して、専用のサポートセンターを設けるなど、ユーザーを保護する仕組みを整えています。顧客満足度向上を図ると同時に、事業者側の負担を軽減しており、安心して取引できる環境づくりが強みです。

クロスセル・アップセル機会の創出

  • 広告と決済、物流の融合

    Mercado Adsでのプロモーションを活用する事業者は、販売促進から実際の決済・配送までを一連の流れで統合できるため、顧客との接点を逃しにくいメリットがあります。結果的にアップセルやクロスセルの機会が増え、事業者の売上向上とプラットフォームの収益増が同時に期待できます。

  • ビッグデータ分析によるレコメンド

    ECプラットフォーム上で蓄積される購買データや閲覧データを解析し、個々のユーザーに最適な商品をレコメンド。購買体験をパーソナライズすることで、ユーザーが意図しなかった商品との出会い(ディスカバリー)を促進し、取引拡大を後押ししています。


経済的な堀

ラテンアメリカ最大規模というだけでなく、決済・物流・金融サービスを垂直統合したビジネスモデルが、MercadoLibreの経済的な堀(Moat)を形成しているポイントです。ここでは、その主要因を整理します。

無形資産

  • ブランド信頼度

    長年にわたりラテンアメリカ諸国の市場開拓とユーザーサポートを積み重ねてきた実績から、消費者や出店者にとって“信頼できるプラットフォーム”として定着しています。

  • 現地に根差したノウハウ

    各国の通貨事情や規制対応、文化的背景への知見が蓄積されており、他のグローバル企業が参入しようとしても容易に模倣できない強みとなっています。

乗り換えコスト

  • 包括的システムへの依存度

    決済・物流まで一括で利用している事業者は、他社プラットフォームへ移行する場合、それらの機能を代替する手段やロジスティクスの再構築が必要になり、高いコストを伴います。

  • ユーザーデータと履歴

    買い手としてはMercado Pagoに貯まった残高やクレジット履歴、購買履歴を一から別のサービスで作り直すことを敬遠しがちで、習慣化した利用を維持する傾向があります。

ネットワーク効果

  • 売り手と買い手の相互増大

    ラテンアメリカ全域から出店者が集まることで品揃えが充実し、より多くの買い手を惹きつけるという循環が生じています。買い手が増えるほど売り手側も魅力を感じ、販売チャネル拡大のために参画するという好循環が強まります。

  • 決済・物流の規模拡大

    利用者数の増加は決済・物流面でもスケールメリットを生み出し、配送コスト削減や決済手数料の交渉力強化につながり、さらにプラットフォーム全体の競争力を高めています。

コストの優位性

  • 大規模な物流インフラ

    Mercado Enviosの倉庫・配送網はすでに膨大な量を扱っており、新規参入企業や既存競合がこれに対抗するには多額の投資と長期間の整備が必要になります。

  • フィンテック面での規模効果

    Mercado Pagoのユーザーベースが拡大するほど、決済手数料や融資業務におけるコスト効率が向上。テック企業としてのR&D投資を高める原資にもなっています。

規模の暴力

  • ラテンアメリカ全域のカバレッジ

    複数国にまたがる巨大ユーザーベースを基盤とし、物流倉庫や配送ルート、決済網を一体的に運営している規模感は他の地域特化企業を大きく凌駕しています。

  • 継続的な投資余力

    豊富なキャッシュフローをR&Dや拠点拡充に再投資できるため、新サービスの開発や新市場開拓がスピーディに進められます。競合が追随する前に先手を打てる体制を確立しています。


長期的な成長要因

MercadoLibreが今後も持続的な成長を期待される要因は、大きく以下のように整理できます。

EC市場の未成熟性と拡大余地

  • ラテンアメリカのEC化率向上

    ブラジルやメキシコといった主要国でもEC化率はまだ先進国と比べ低水準といわれます。インターネット普及率の拡大や若年層のオンラインシフトに伴い、今後もEC需要が増加する余地は大きいでしょう。

  • クロスボーダー取引の成長

    国境を越えた取引や海外ブランドへの需要も拡大しており、MercadoLibreは海外出店者の参入を支援するサービスを強化しています。決済・物流を統合して提供しているため、海外企業がラテンアメリカ市場を開拓する際のハードルを下げることができます。

フィンテック事業の発展

  • 金融包摂(Financial Inclusion)の促進

    銀行口座を持たない層の多さが、長年ラテンアメリカ地域の経済発展を制限してきました。Mercado Pagoの普及を通じてキャッシュレス化を進めることで、より多くの消費者がオンライン取引に参加できるようになり、EC市場の広がりを加速させる効果が期待されます。

  • ローン・クレジットの多様化

    中小事業者や個人事業主が融資にアクセスできる機会を増やすことで、新興ビジネスの成長を支援すると同時に、MercadoLibre自体のトランザクションを活性化するという相乗効果が見込めます。フィンテック領域の拡大は収益源のさらなる多様化にも寄与します。

マルチサービスと周辺事業の強化

  • 広告・マーケティング支援

    Mercado Adsを通じた広告メニューの拡充や、ECデータと連携した高度なターゲティング技術の進化により、広告収益の伸長が期待されます。これらのサービスは出店者の売上アップにも直結するため、プラットフォーム全体の活性化に貢献します。

  • デジタルサービスの汎用化

    ECプラットフォーム以外でも、実店舗向け決済ソリューションや、さまざまなオンラインサービスとの提携拡大が進んでいます。これにより新たな収益チャネルを開拓しつつ、ブランドイメージや認知度を高めるシナジーが期待できます。

地理的拡大と投資余力

  • 未開拓地域への進出

    アルゼンチンやブラジル、メキシコなど主要国以外にも多様な市場が存在し、段階的にサービスを展開していくことでさらなるユーザーベース拡大を図れます。新規ユーザーが増えればネットワーク効果もますます強くなるでしょう。

  • 豊富なキャッシュフロー再投資

    物流インフラの強化やデータセンターの拡充、AI技術への投資など、新たな競合優位を築くための投資体力を持ち合わせています。この積極的な再投資サイクルが、長期的な成長を下支えしているといえます。


競合分析

ラテンアメリカにおけるECは今まさに高い成長率を示しているため、国内外を問わず多くの企業が同地域でのシェア獲得を狙っています。MercadoLibreの主な競合は以下のように整理できます。

グローバルEC企業との競合

  • Amazon

    北米やヨーロッパのみならず、ブラジルを中心にラテンアメリカ展開を進めています。プライム会員制度や広範な物流インフラを武器に、MercadoLibreのシェアを脅かす動きも見られます。ただし現地ローカルへの深い浸透や、決済・金融サービスの多様性で上回るMercadoLibreにも優位性があり、両社の拮抗が続くとみられます。

  • Alibaba / AliExpress

    中国系ECプラットフォームであるAliExpressも価格競争力や豊富な品揃えを背景にラテンアメリカでの事業を拡大中。ただし配送期間の長期化や関税・輸入手続きなど、現地顧客にとってのハードルも依然大きく、地理的に近いMercadoLibreの優位が際立つ場面は少なくありません。

地域特化のライバル企業

  • Magazine Luiza(ブラジル)

    ブラジル国内で高い知名度を持ち、店舗・オンライン統合型のオムニチャネル戦略を展開。店舗を活用した即日配送やアフターサービス面でメリットを強調しており、ブラジル国内のシェア争いでは無視できない存在です。

  • B2W Digital / Americanas.com(ブラジル)

    ブラジル有数のECコングロマリットであり、大手小売チェーンと連携した物流網を強化。低価格品や日用雑貨などで一定の顧客基盤を持っており、MercadoLibreとしばしば直接競合します。

決済・物流分野の競合

  • 銀行系決済サービス

    大手銀行がスマホ決済アプリやオンライン融資サービスを拡充していますが、銀行口座保有者が限定されるなどの理由で、非銀行ユーザーを抱え込むMercado Pagoの強みを崩すには至っていません。

  • 物流スタートアップ

    ラストマイル配送や地域最適化を掲げるスタートアップが台頭していますが、AmazonやDHLなどの大手物流企業との連携も視野に入れており、本格的な垂直統合を実現するには時間がかかる見通しです。

差別化要因と優位性

  • ローカル決済と金融包摂

    銀行口座未保有のユーザーを取り込むMercado Pagoの仕組みは、先進国スタイルの決済サービスが容易に浸透しにくいラテンアメリカ市場において独自の価値を持っています。

  • 物流拠点と広域な配達網

    地理的に広大でインフラが整備されていない地域にも対応する物流ネットワークは、Amazonなどグローバル大手に対しても差別化要因となります。さらに、数多くの地方都市・農村部への配送をカバーできる点が、既存ユーザーの離脱を防ぎ、新規出店者を惹きつける原動力です。


途中評価

ここまでの分析から、MercadoLibreがラテンアメリカ市場において強固な地位を築いている理由が浮き彫りになりました。同社は単なるECプラットフォームにとどまらず、決済・物流・金融・広告の機能を包括的に内製化し、それらを相互連携させることで、ユーザーにとっても出店者にとっても利便性の高い環境を提供しています。

  • 多角化による相乗効果: Marketplaceの拡大が決済サービスや物流利用を促し、さらに金融サービスや広告事業の成長へとつながる好循環を生み出しています。
  • 地理的・社会的ハードルを逆手に取った優位性: インフラ不足や銀行口座未保有者が多いラテンアメリカの特殊事情を理解し、物流・決済・信用スコアリングを自社で構築してきた点が、グローバル競合との大きな差別化ポイントとなっています。
  • 豊富なデータを活用したサービス拡充: 膨大な取引データをもとにしたローン審査や個別レコメンド、地域別物流オペレーション最適化など、テック企業としてのアプローチが顕著です。
  • 未成熟なEC化率と拡大余地: ラテンアメリカのEC市場は、まだ成熟期とはいえず、EC化率や金融包摂率の向上余地が残されています。同社の金融サービスや物流網のさらなる深化が、事業拡大を下支えしていると言えます。

一方で、AmazonやAlibabaのようなグローバルプレイヤーが積極的に進出を図る動きや、ブラジル国内の競合とのシェア争い、そして政治的・経済的不安定による影響は常に考慮すべきリスクとなります。しかし、現時点ではMercadoLibreが築いてきた垂直統合モデルとローカル知見が、他社には真似しづらい参入障壁を形成している状況です。

次のステップでは、こうした参入障壁や競合優位性をさらに詳細に検証し、長期的に同社が安定したポジションを維持するために必要な要素やリスク要因を深掘りしていきます。加えて、サービス面でのさらなる強化策やユーザー獲得戦略がどのように展開されるかも注視すべきポイントになるでしょう。


追加の競争優位性の分析

MercadoLibreの経済的な堀は、先述したネットワーク効果や物流・金融の垂直統合による高い乗り換えコストだけでなく、以下のような要素によってもさらに強化されていると考えられます。ここでは、他社には容易に真似できない要素や参入障壁となりうるポイントを深掘りしてみましょう。

  • 地域特化のインフラ構築

    ラテンアメリカ全域に跨る物流拠点や独自の決済網を一つひとつ構築してきたノウハウは、汎用ソリューションでは対応しきれない領域に深く根を張っています。これにより新規参入者が同じ水準に到達するには多額の投資と長い時間が必要となり、MercadoLibreの優位が維持されやすくなります。

  • 充実したR&D体制

    決済・物流・金融サービス分野において独自の技術開発やデータ解析を進めています。AIを活用した需要予測や不正検知、金融リスクスコアリングなど、テック企業としての側面も強化しており、模倣困難なサービス差別化を実現しやすい土壌があります。

  • 利用者コミュニティの厚み

    中小店舗や個人事業主が活発に出店し、ユーザー同士のレビューや評価システムが成熟していることで、「ラテンアメリカでネットで買うならMercadoLibre」というブランドイメージを確立。大手ブランドや海外企業も同プラットフォームに参加することで、さらなる相乗効果が生まれています。

  • 制度面や社会文化への適応力

    政治・経済が不安定になりがちなラテンアメリカの国々で、為替変動やインフレ率の影響を避ける仕組み、ならびに官民との連携を通じた事業継続の調整力は、長年の地域密着で培われた強みです。こうした経験知の蓄積は形式知化しにくく、外部企業が容易に複製できません。


経済的な堀の強弱を左右する要因

Porterの5フォース分析に基づき、MercadoLibre(メルカドリブレ)の経済的堀(MOAT)の強弱を左右する主要な要因を詳細に検討します。以下に各フォースごとに評価を行い、総合的な見解を提供します。

  1. 新規参入の脅威(Threat of New Entrants)
    • 参入障壁の高さ

      MercadoLibreはラテンアメリカ市場において強固なブランド認知と広範なユーザーベースを有しています。特に、Mercado Envios(物流ネットワーク)やMercado Pago(決済システム)といった自社インフラの整備は、新規参入者が同等のサービスを提供するためには高額な初期投資と長期間の構築が必要となり、実質的な参入障壁を形成しています。

    • 技術的優位性

      MercadoLibreは独自のアルゴリズムや高度なデータ分析能力を活用し、ユーザーエクスペリエンスの最適化を図っています。これにより、プラットフォームのパーソナライズ化や効率的な物流管理が可能となり、技術面での参入障壁がさらに高まっています。

    • 総合評価

      新規参入の脅威は低く、MercadoLibreのMOATを強化しています。高い参入障壁と技術的優位性により、新規プレイヤーが市場に参入しにくい環境が維持されています。

  2. 代替品の脅威(Threat of Substitutes)
    • 代替サービスの存在

      伝統的な小売業者や他のECプラットフォーム(例えば、Amazonや地域特化型サイト)が存在しますが、MercadoLibreはEC、決済、物流、広告など多岐にわたる包括的なサービスを提供しています。この統合されたサービスは、他社が簡単に模倣できない強みとなっており、ユーザーにとっての代替選択肢としての魅力を低減させています。

    • 消費者のスイッチングコスト

      ユーザーが一つのプラットフォームに慣れているため、他のサービスに移行する際の心理的および操作上のコストが存在します。特に、決済システムや物流サービスが一体化しているため、他プラットフォームへの切り替えは手間がかかり、結果としてスイッチングコストが高まります。

    • 総合評価

      代替品の脅威は中程度であり、MercadoLibreのMOATに一定の影響を与えます。しかし、包括的なサービス提供とスイッチングコストの高さにより、全体として大きな脅威とはなっていません。

  3. 供給者の交渉力(Bargaining Power of Suppliers)
    • 供給者の多様性

      MercadoLibreは多数の出品者と取引しており、特定の供給者に依存していないため、供給者の交渉力は低いです。多数の出品者が存在することで、プラットフォームは柔軟に対応でき、供給者からの価格交渉や条件変更の要求にも強く対応できます。

    • プラットフォームの重要性

      出品者にとってMercadoLibreは主要な販売チャネルであり、特にラテンアメリカ市場においては欠かせない存在です。出品者はプラットフォーム上でのプレゼンスを維持するために協力するインセンティブが強く、これが供給者の交渉力をさらに低減させています。

    • 総合評価

      供給者の交渉力は低く、MercadoLibreのMOATを強化しています。多様な供給者基盤とプラットフォームの重要性が、供給者側の影響力を抑制しています。

  4. 買い手の交渉力(Bargaining Power of Buyers)
    • 買い手の選択肢

      消費者は複数のECサイトから選択できるため、価格やサービスに対する要求が高まる可能性があります。特に、価格競争やサービスの質の向上を求める声が強まる中で、MercadoLibreは競争力を維持するための施策を継続的に実施する必要があります。

    • ロイヤルティプログラム

      MercadoLibreはMercado Puntosなどのロイヤルティプログラムを提供しており、これにより顧客のロイヤルティを高めています。ポイント還元や特典を通じて、リピーターを増やし、買い手の交渉力を抑制する効果があります。

    • 総合評価

      買い手の交渉力は中程度であり、MercadoLibreは顧客維持策によりこれを一定程度管理しています。ロイヤルティプログラムの効果により、顧客の離脱を抑制し、交渉力を低減させることに成功しています。

  5. 業界内の競争(Rivalry Among Existing Competitors)
    • 競争の激しさ

      ラテンアメリカ市場では、Amazonや他の地域特化型ECサイトとの競争が激化しています。特に、物流や決済分野でも競争が進んでおり、各社がサービスの差別化や効率化を図る中で、MercadoLibreは競争力を維持するための戦略を継続的に強化しています。

    • 差別化戦略

      MercadoLibreは包括的なエコシステム(EC、決済、物流、広告、フィンテックなど)を提供することで競合他社との差別化を図っています。この統合されたサービス提供により、ユーザーにとっての利便性が高まり、他プラットフォームとの競争において優位性を確保しています。

    • 規模の経済

      大規模なユーザーベースとインフラを有することで、コスト効率を高め、競争優位性を維持しています。規模の経済により、配送コストの削減や決済手数料の低減が可能となり、価格競争力を強化しています。

    • 総合評価

      業界内の競争は高いものの、MercadoLibreの統合されたサービスと規模の経済により、競争に対する強固な防壁を保持しています。差別化戦略とコスト効率の高さが、激しい競争環境下でもMercadoLibreの市場ポジションを強化しています。


長期的に競争力を持つために必要な仮定

ここからは、MercadoLibreが長期的に安定したポジションを維持・強化するために成り立たねばならない主要な仮定を列挙します。

  1. EC普及率の継続的上昇
    • ラテンアメリカのEC化率が引き続き上昇し、中長期的には先進国並みのオンライン購買習慣が定着する。
    • 政府や民間企業のインフラ投資に伴い、インターネットアクセスや物流ルートが段階的に整備されていく。
  2. 金融包摂とキャッシュレス化の進展
    • 非銀行ユーザーがMercado Pagoや他のモバイル決済にアクセスしやすくなる環境が維持される。
    • 国や自治体による決済インフラ促進策が続き、電子マネーやQR決済が生活インフラの一部となる。
  3. 物流ネットワークの拡大と安定運営
    • 新倉庫の建設や配送拠点の拡充が計画通り進み、主要都市から地方・農村部まで効率的にカバーする。
    • 自然災害や政治的混乱に対して柔軟に対応できるオペレーション体制を維持する。
  4. ブランド力とユーザーロイヤルティの保持
    • プラットフォーム上でのトラブル対応やカスタマーサポートを強化し、ユーザー満足度を維持・向上する。
    • 買い手・売り手にとって代替困難な利点(決済手段の豊富さ、物流の利便性、金融サービス)を継続的に提供し、他社へのスイッチを抑える。
  5. 競合他社との技術格差の継続
    • AIやデータ解析、フィンテック関連のR&Dを進め、競合が追いつけない付加価値を作り出す。
    • 人材獲得やイノベーションを支える資金力が維持され、研究開発やM&Aによって競争優位を高める。
  6. 政治・経済リスクが致命的な影響を及ぼさない
    • 主要国の政情や為替が安定的に推移し、ハイパーインフレや大幅な為替規制が頻繁に起こらない。
    • 各国のEC関連法規や金融ライセンスの変更が過度に厳しくならず、事業展開の自由度を保つ。

仮定の妥当性と蓋然性の評価

上記の仮定がどの程度現実的かを検証し、総合的に判断する必要があります。いずれもリスク要因を抱えるものの、現在の市場環境や同社の経営戦略を踏まえれば、以下のように評価できます。

  1. EC普及率の継続的上昇:高い蓋然性
    • コロナ禍を経てオンライン購買が日常化し、物流網も整いつつあるため、長期的にEC利用はさらに拡大するとみられます。
  2. 金融包摂とキャッシュレス化:中~高い蓋然性
    • 一部地域では保守的な現金文化が根強いものの、若年層や都市部を中心にデジタル決済が急拡大中。これを確実に取り込めるかが重要。
  3. 物流ネットワークの拡大:中程度のリスク
    • 政治的に不安定な国・地域では、投資回収までに時間がかかる可能性がある。ただし、複数国に分散しているため一箇所の遅延が全体に及ぶリスクは比較的低い。
  4. ブランド力・ユーザーロイヤルティ:高い蓋然性
    • 顧客満足度を支える物流・決済・金融の三位一体モデルが確立しており、後発組が同水準に到達するハードルは高い。
  5. 競合他社との技術格差:中~高い蓋然性
    • グローバル企業の猛攻があるものの、MercadoLibreの先行投資と地域特有のノウハウは強み。
  6. 政治・経済リスクのコントロール:中程度のリスク
    • ラテンアメリカ固有の不確定要素(政権交代、為替規制など)は残るが、複数の国に分散してビジネスを行っているため、全体への影響を分散できるメリットがあります。

全体として、これらの仮定は互いに相乗効果を生み出す面が多く、EC市場の拡大と金融包摂の進展が連動すれば、さらに強固なネットワーク効果が形成される公算が大きいでしょう。


総合評価

以上の分析から、MercadoLibreの経済的な堀は「強固」と評価できます。EC・決済・金融・物流を統合した垂直型ビジネスモデルのメリットは、ラテンアメリカの多様なニーズに応えるうえで非常に大きく、後発企業が一朝一夕に追随することは難しいでしょう。特に、未整備なインフラと金融包摂の遅れを逆に機会と捉え、独自のネットワークを形成してきた点は他社には模倣しがたい優位性です。

また、利用者数の増加や取扱高の拡大がさらなるネットワーク効果をもたらし、配送コスト削減や決済手数料収入などを通じて収益とユーザー体験の両面を高める好循環を築いています。さらには、ローンや金融サービスを中心としたフィンテック事業が拡大余地を残しており、中長期的にはさらに収益基盤を強固にする潜在力を秘めています。

その一方で、ラテンアメリカの政情不安定やグローバル企業の進出など、不確定要素が残るリスクも見逃せません。しかし、複数国で展開することでリスク分散を図り、強固なローカルネットワークと先行者メリットを活かした戦略をとり続ける限り、競合他社が築き上げるのは容易ではない堀を維持できると考えられます。

総じて、「ラテンアメリカにおけるECの要」としての位置付けは当面揺るがないとみられ、中長期的にも継続的な競争優位を誇示しうる銘柄といえるでしょう。投資家としては、マクロ経済の動向や為替リスク、規制変更、競合の戦略などに留意しながら、同社の新サービスや物流拠点拡充といったニュースを定期的にチェックしていくのが望ましいと考えられます。


【投資に関する注意事項】

本記事は情報提供を目的として作成されたものであり、特定の銘柄や投資対象を推奨するものではありません。投資にあたっては、必ず最新の情報を確認し、投資家自身の判断と責任において行ってください。市場環境や企業の状況は変動する可能性があり、投資にはリスクが伴います。
おすすめ記事一覧